お金に困っていない人の特徴とは?年収に関係なく富が残る思考と習慣の真相
周囲を見渡すと、毎月の支払いに追われて焦燥感を滲ませている人がいる一方で、同じような給料でありながら常に穏やかで、経済的な不安とは無縁のように暮らしている人がいます。世間では「お金持ち=高年収のセレブ」という図式が信じ込まれがちですが、実態調査やファイナンシャルプランナーへの取材を重ねると、手取り額の多寡と「お金に困っているかどうか」の間には驚くほど相関がありません。
インフレや社会保険料の上昇が続く2026年の日本において、経済的な安定を維持し続けている人々には、収入規模とは別の明確な生活構造と思考パターンが存在します。なぜ彼らは突発的な出費に動じることなく、豊かな暮らしを維持できるのか。現場の家計データや行動経済学、そして当事者たちの証言から、その決定的な違いを浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:お金に困らない本質は「収入の多さ」ではなく「支出のコントロール力と構造化」にある。
- 要点2:余裕がある人は外見の誇示よりも「時間・健康・人間関係」といった見えない資産を優先する。
- 要点3:今日から真似できる先取り貯蓄と利他の姿勢が、中長期的な信頼資本と富の基盤を築く。
【実態解明】なぜ高収入とは限らないのか?資産形成の決定的な理由
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」などの定点観測データによると、年収1,000万円を超えながらも貯蓄ゼロという世帯が一定割合存在し続けています。この逆転現象を引き起こす主因が、行動経済学でも知られる「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」です。
お金に困っている人は、昇給や臨時収入があると即座に家賃、車、交際費などの固定費水準を引き上げてしまいます。一方で、着実に富を築く人々が共通して実践している資産形成の決定的な理由は、「可処分所得が増えても生活水準を固定し、余剰資金を自動的に運用へ回すシステム」を淡々と維持している点にあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 貯蓄・投資率 | 手取り収入の20%〜35%以上を自動天引き | 10%前後(単身・共働き平均) | 先取り貯蓄の仕組み化が生活苦を防ぐ鉄則 |
| 固定費の見直し頻度 | 年に1回以上、通信・保険・サブスクを棚卸し | 契約時に決めたまま数年間放置 | 無自覚な垂れ流しを防ぐ自己管理能力の差 |
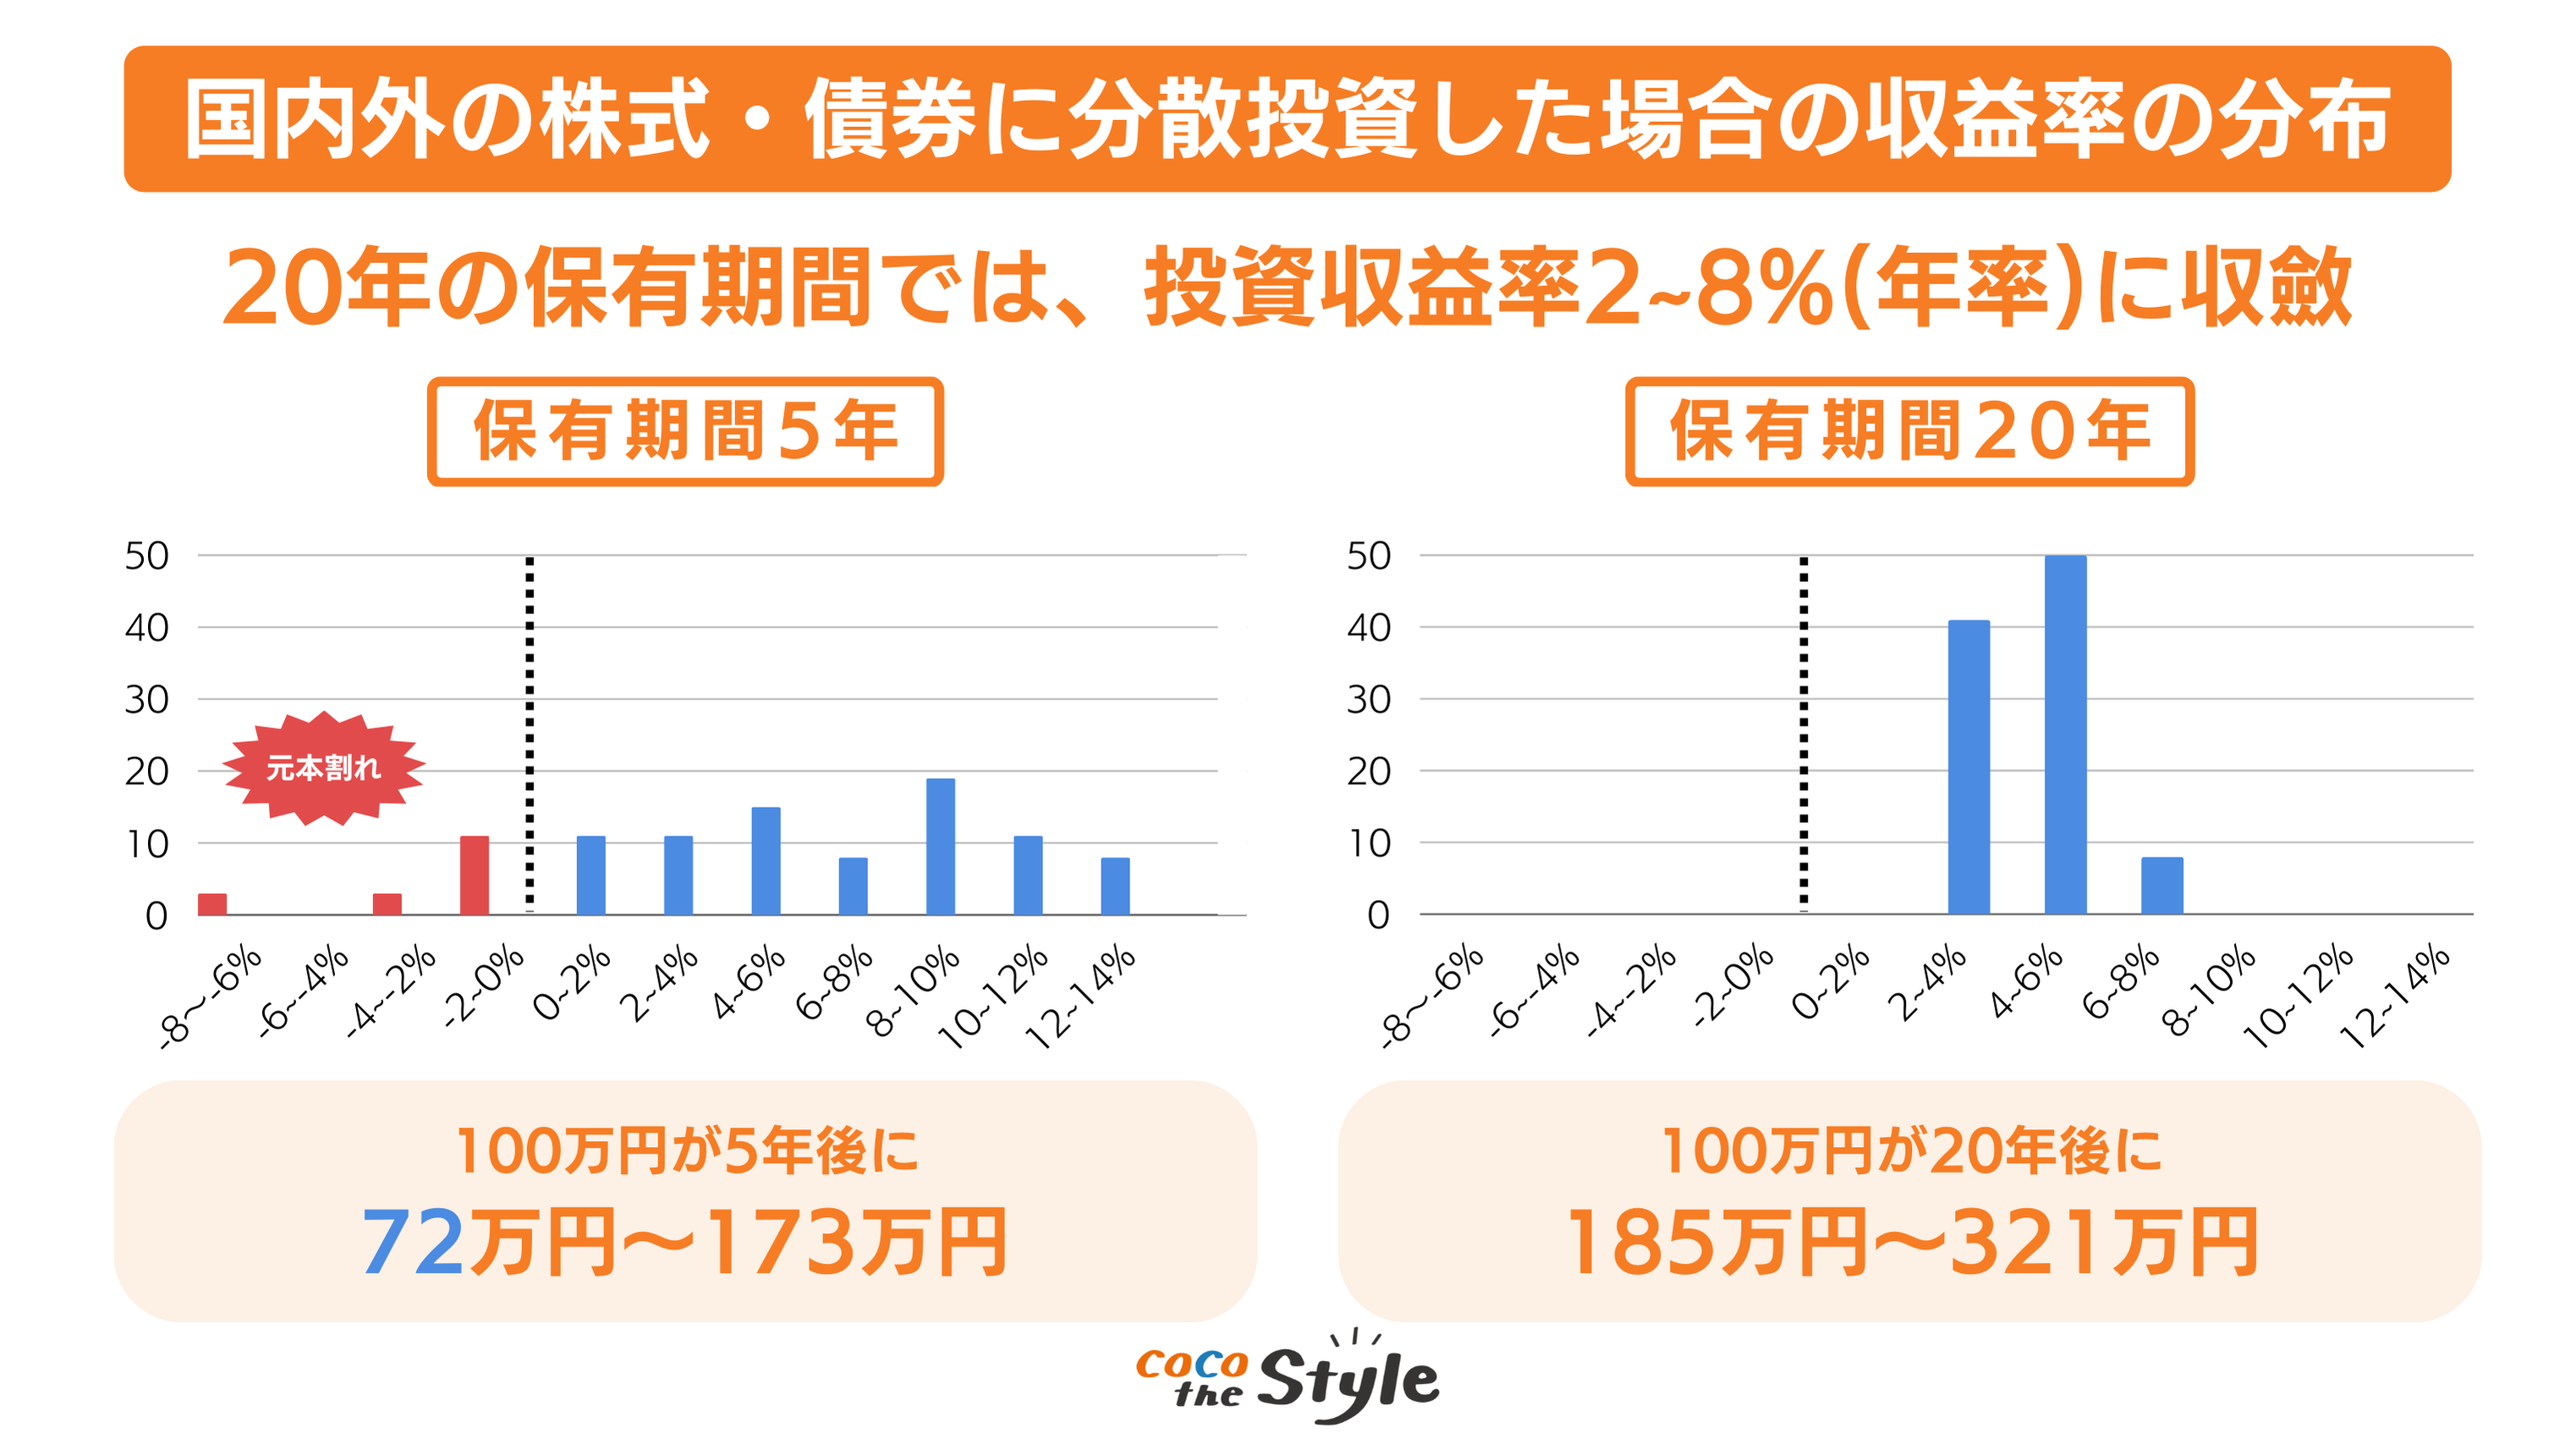
| 金融リテラシー | 長期・分散・低コスト運用の原則を理解 | 預金のみ、または流行りの投資に飛びつく | インフレ下での購買力維持に対する当事者意識 |
| 衝動買いの発生率 | 購入前に48時間以上の冷却期間を置く | ストレス発散で即時決済が常態化 | 感情と消費行動を完全に切り離せている |
彼らは決して極端な節約生活で我慢を強いられているわけではありません。日々の小さな満足感を得つつ、将来への防壁を築く「家計の骨組み」を初期の段階で構築しているからこそ、不測の事態でも平常心を崩さないのです。
【外見と所作】お金に余裕がある人の顔つきとお金持ちオーラの共通点
経済的な余裕は、不思議とその人物のたたずまいに滲み出ます。「お金持ちオーラ」と形容されるものは、高価な装飾品による威圧感ではなく、内面的な自律から生まれる独特の落ち着きです。
心理学や対人コミュニケーションの専門家が指摘するように、お金に余裕がある人の顔つきには特有の弛緩(リラックス)と視線の安定感が見られます。常に金銭的ストレスに晒されている人は、無意識に咬筋が緊張し、眉間に微細な力が入って視線が泳ぎがちになります。一方、生活資金にゆとりがある人は、支払いや他人の評価に怯える必要がないため、表情筋が穏やかで、相手の話を急かさず傾聴する余裕を持っています。
彼らの持ち物にも顕著な特徴が存在します。いわゆる本当のお金持ちの持ち物を観察すると、誰が見ても分かる巨大なブランドロゴが入った品物は滅多に見当たりません。むしろ選ばれているのは、上質な素材で作られ、長年リペアを重ねて手入れされた靴や鞄、機能性に優れたシンプルな文房具などです。「他人にどう見られるか」ではなく「自分が使って心地よいか」を絶対的な基準にしているため、身の回りの品数は少なく、研ぎ澄まされた清潔感が漂います。
【行動と心理】浪費しない人の心理と育ちがいい人のお金の使い方
経済的に自立している人は、買い物を「自己顕示の手段」として使いません。一般的な消費者が陥りやすいのは、SNSで承認を得るため、あるいは仕事の鬱憤を晴らすためのドーパミン的消費です。これに対し、浪費しない人の心理は極めて合理的であり、目先の快楽よりも「購入後の維持コストや手放す際の手間」を無意識に計算しています。
また、周囲から一目置かれる育ちがいい人のお金の使い方には、「他者への配慮」と「人間関係への投資」という一貫した哲学が根付いています。経営者や個人事業主向けの再設計支援で知られる金沢尚氏も指摘するように、一生お金に困らない人の際立った特徴は「与えることを恐れない」姿勢にあります。他人のために食事をご馳走したり、困っている知人のプロジェクトを真っ先に支援したりする行動は、一見すると単なる出費に見えるかもしれません。しかし実際には、その誠実さが巡り巡って強固な信用資本となり、新しいビジネスチャンスや困ったときのセーフティネットとして返ってきます。
自分の見栄のためには1円も無駄遣いしない一方で、家族の学びや友人の門出、世話になった人への贈り物には惜しみなく資源を投じる。このメリハリこそが、彼らを取り巻く人間関係を豊かにし、結果として経済的にも困窮しない好循環を生み出しています。
【思考のクセ】お金に好かれる人の考え方とお金に愛される人の口癖
私たちが普段何気なく発している言葉は、深層心理と行動パターンをそのまま反映しています。家計相談の現場において、慢性的に金欠を訴える人の口からは「お金がない」「どうせ自分なんて」「コスパ最悪」といった欠乏感や不満を表すフレーズが頻発します。このようなネガティブな発言は、自身の選択肢を無意識に狭めてしまいます。
対照的に、お金に好かれる人の考え方の根底にあるのは、「お金=価値交換のための便利な道具」というフラットな認知です。お金を過度に神聖視したり、逆に卑しいものと毛嫌いしたりすることはありません。そのため、彼らが日常的に口にするお金に愛される人の口癖には、次のような前向きな語彙が並びます。
- 「ありがとうございます、助かりました」(対価を支払う際も感謝を言葉にする)
- 「良い経験への投資になった」(失敗した買い物でも学びとして捉え直す)
- 「これは自分にとって本当に必要かな?」(購入前に自問自答し、主導権を握る)
お金に対して敵対的な感情を持たず、関わってくれた人やサービスに自然と感謝を向けられる人のもとには、良質な情報や人材が集まりやすくなります。結果として、詐欺的な投資話や無謀なギャンブル消費から身を守る防波堤にもなっているのです。
一般に知られていない盲点とネットの誤解|隠れお金持ちの特徴
SNSのタイムラインを眺めていると、高級ホテルでのパーティーやスーパーカーの写真を投稿するインフルエンサーこそが富裕層であるかのような錯覚に陥ります。しかし、現場の取材から浮かび上がる真実はまったく異なります。
実社会で最も堅牢な財政基盤を築いているのは、派手なアピールを一切しない隠れお金持ちの特徴を備えた層です。彼らは一般的な住宅街に住み、国産のコンパクトカーに乗り、ユニクロや無印良品のシンプルな服を着こなしています。近所付き合いでも偉ぶることは一切ありませんが、証券口座には億単位の金融資産を保有しているケースが珍しくありません。
ココザスをはじめとする資産形成コンサルティングの分析でも、見栄のための過度な消費を嫌い、自分の価値観に忠実な人ほど純資産の増加スピードが速いことが証明されています。ネット上の虚飾に惑わされて「あの人より良い服を着なければ」「流行の店に行かなければ」と焦る人ほど、他人の目を気にした消費レースに巻き込まれ、手元にキャッシュが残らない生活から抜け出せなくなっています。
【プロの結論】経済的自立を叶える人・生涯不安が消えない人の判断基準
社会心理学的な観点から見ると、生涯お金に困らない人と困窮する人の境界線は、「承認欲求の所在」にあります。
【お金に困らない側の人間になれる人】
自分の幸せの基準を他人に預けず、自己の内面に持っている人です。10年前の車に乗っていても恥ずかしいと感じず、自分の資産が家族の安全や将来の自由のために働いていることに深い安らぎを見出します。心理的境界線がしっかりしているため、他人の見栄っ張りなマウンティングにも動じません。
【生涯お金の不安から抜け出せない人】
自分の価値を「他人からの羨望」でしか測れない人です。同僚がブランド品を買えば競うようにローンを組み、給料が上がればその分だけ背伸びした住居へ移り住みます。このタイプは、仮に年収が2,000万円に達したとしても、周囲の富裕層と比較して劣等感を抱き続け、一生ラットレースから降りることができません。
【実践ロードマップ】貧困から抜け出す習慣と一生お金に困らない生き方
現在もし手元の資金に余裕がないと感じていたとしても、生活構造を再設計することで軌道修正は十分に可能です。特別な才能や起業の才覚は必要ありません。まずは無意識の悪習慣を断ち切り、貧困から抜け出す習慣を日常に組み込むことから始まります。
マネー相談の現場で指摘される「お金にだらしない人」の筆頭理由は、自らの収支を把握していない点です。給料日前になると理由も分からず残高が減っている状態を脱するために、以下の3つのステップを愚直に実行することが推奨されます。
- 固定費の強制ダイエット:スマートフォンを格安プランへ移行し、使っていない動画配信やジムのサブスクを即日解約する。一度設定すれば、努力なしで毎月数万円の浮遊資金が生まれます。
- 自動先取り貯蓄の導入:給料が入った当日に、手取りの15〜20%が自動で別口座や証券口座へ移る設定を組む。「余ったら貯金する」という発想を完全に捨てることが不可欠です。
- 感情的買い物のインターバル化:欲しいと思ったモノは即決せず、スマートフォンのメモ帳に書き出して丸2日間放置する。大半の物欲は一時的なドーパミンの分泌によるものであり、時間を置くだけで購買意欲は自然消滅します。
これらを継続していくと、口座残高が増えるだけでなく、「自分は家計を完全にコントロールできている」という確固たる自己効力感が育ちます。この自信こそが、精神的なゆとりをもたらし、一生お金に困らない生き方の揺るぎない土台となるのです。
【お金に困っていない人の特徴】に関するよくある質問(FAQ)
Q1:平均的な年収(手取り300万〜400万円台)でも、お金に困らない生活は実現できますか?
A1:十分に可能です。資産形成において最も重要なのは年収の絶対額ではなく「貯蓄率」です。固定費を徹底的に最適化し、手取りの20%を毎月積み立て投資に回す生活基盤を作れば、複利の力も手伝って10年〜15年で数千万円規模の資産を築く一般家庭は数多く存在します。
Q2:お金に困らない人が、唯一「惜しまずにお金を使う分野」は何ですか?
A2:主に「自己投資(読書やスキルアップ)」「健康維持(良質な食事、人間ドック、睡眠環境)」「時間の節約(時短家電など)」、そして「大切な人との関係性を深める体験」の4点です。これらは将来の生産性を高めたり、病気やトラブルによる予期せぬ金銭的損失を未然に防ぐ投資となるため、彼らは迷わず投じます。
Q3:買い物をやめられない「浪費癖」を根本から直すにはどうすればよいですか?
A3:浪費の根本原因は「ストレス」や「孤独感」であることが大半です。買い物を禁止するのではなく、散歩、筋トレ、創作活動など、お金をかけずに達成感やセロトニンを得られる別の代替行動を見つけることが有効です。また、クレジットカードの情報をショッピングサイトから削除し、決済までの心理的摩擦を増やす物理的対策も高い効果を発揮します。
まとめ:今日から変えられる「習慣」が未来の資産を作る
お金に困っていない人たちの正体は、特権階級の資産家や強運の持ち主ばかりではありません。彼らが手にしている平穏な暮らしは、自らの支出に自覚的であり、見栄を手放し、他者への感謝を行動で示してきた「日々の小さな習慣の集積」によって作られたものです。
景気の変動やインフレといった外部環境を個人の力で変えることはできません。しかし、今日の支出を1つ見直すことや、手持ちの資金を自動的に先取りすること、そして他人に優しく接することは、今この瞬間からでも始められます。自分自身の生活の主導権を取り戻す一歩を踏み出すことこそが、将来にわたって富と心のゆとりを引き寄せる最短ルートです。 (出典: お金 に 困っ て ない 人 特徴(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
