一生独身の女性はずるい?既婚者が嫉妬する心理と老後の現実
SNSや職場の雑談で時折耳にする「一生独身の女性はずるい」「身軽で自分のためだけにお金を使えて楽そう」という言葉。家事や子育て、義実家との付き合いに追われる既婚女性の不満が、独身女性への理不尽な風当たりとなって可視化される場面が目立ちます。結婚することが当たり前ではなくなった現在、なぜこのような摩擦やすれ違いが激しさを増しているのでしょうか。
「独身貴族」と羨望を集める一方で、その生活の裏側には病気や失業時のリスクを一人で背負い、老後資金や住まいを自力で手配しなければならない過酷な自立の現実が存在します。表層的な「気楽さ」への嫉妬と、当事者が抱える切実なリアルを、客観的なデータと取材証言から多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性の生涯未婚率が約2割に達する中、可処分時間の多さや自己投資の自由度が既婚者側のフラストレーションの矛先となり「ずるい」というバッシングを生んでいる。
- 要点2:独身女性は誰にも頼れない前提があるため、老後資金(最低2,000万〜3,000万円)の全額準備や持ち家購入など、重い金銭的・精神的自己責任を背負っている。
- 要点3:周囲の雑音に惑わされず後悔を防ぐ鍵は、他者との比較をやめる「心理的バウンダリー」の確立と、孤立を防ぐ緩やかな社会的セーフティネットの構築にある。
【2026年最新】生涯未婚率の動向と独身女性への風当たり
国立社会保障・人口問題研究所の調査データなどを紐解くと、50歳時点で一度も結婚経験がない人の割合を示す「生涯未婚率(50歳時未婚率)」において、女性の数値はおよそ2割(約17〜19%台)を推移しています。およそ5人に1人の女性が生涯独身を選ぶ、あるいは結果として独身であり続ける選択が、ごく一般的な生き方として完全に定着しました。
生き方の多様化が社会的に受容される一方で、ネット上やコミュニティ内では逆行するかのような摩擦が表面化しています。大手掲示板やSNSの投稿を分析すると、既婚女性と独身女性の間で相互理解が深まるどころか、ライフスタイルの違いから生じる分断が根深く残っている実情が浮き彫りになります。「結婚して家庭を守るのが一人前」という旧来の価値観と、「自立して自分の人生を謳歌する」という現代の価値観が衝突し、その歪みが「ずるい」という感情的な攻撃として噴出している格好です。
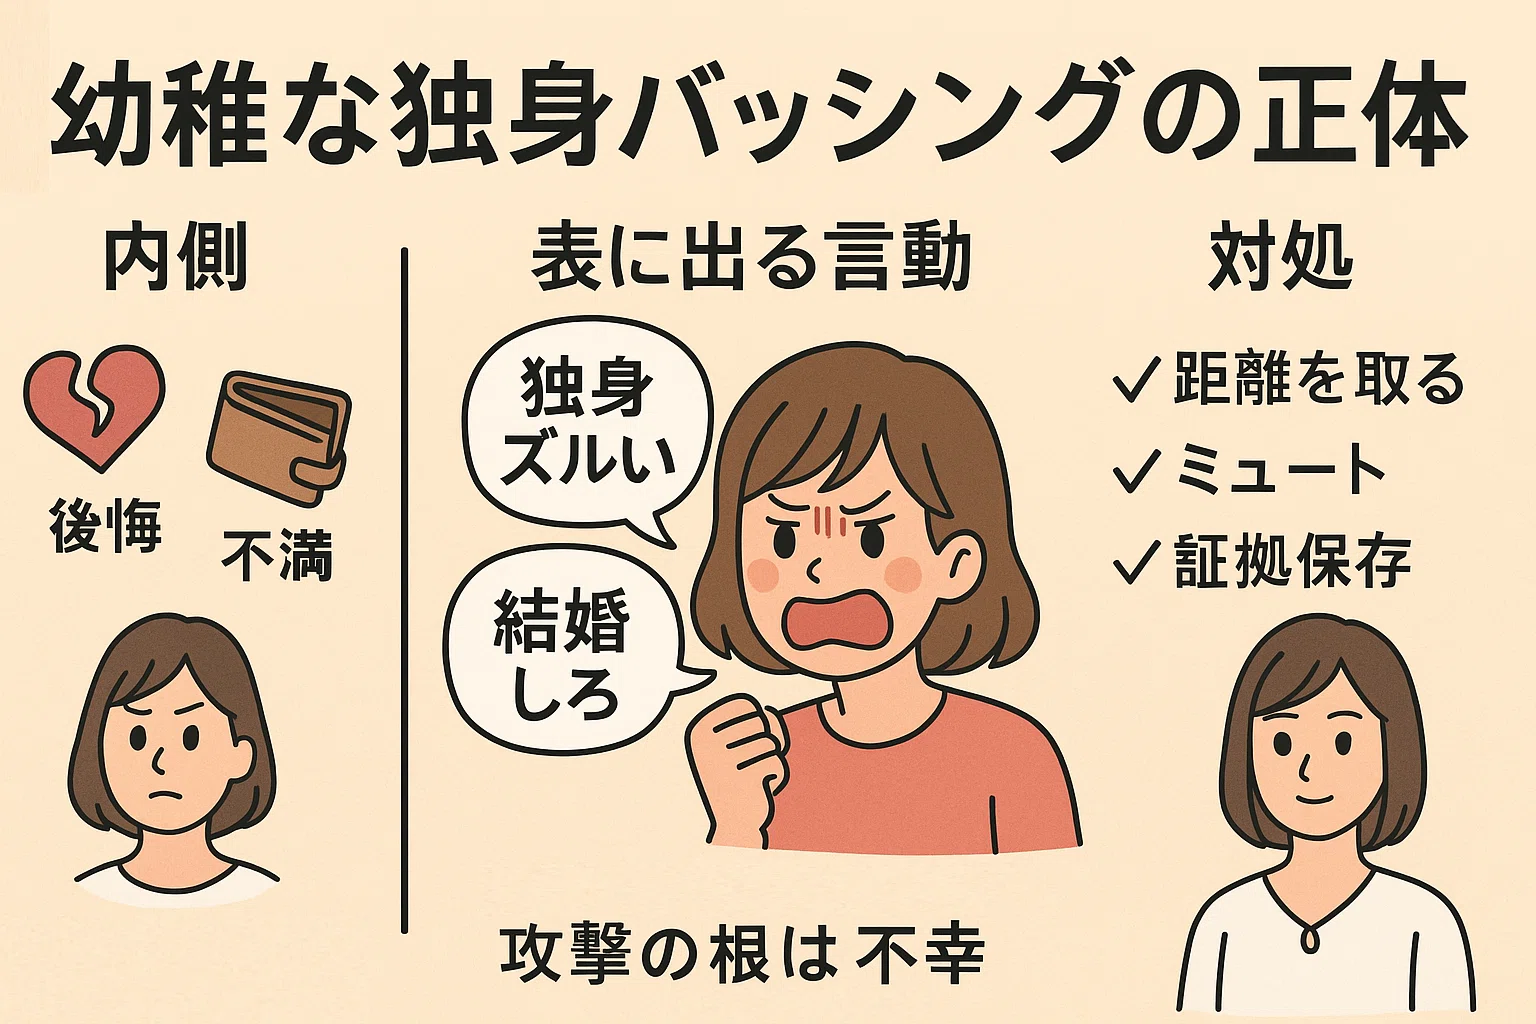
なぜ「ずるい」と叩かれるのか?既婚者から嫉妬される決定的な理由
婚活現場のカウンセラーや女性向けメディアのアンケート調査によると、「一生独身女性はずるい」と口にする既婚者の内面には、「自分には許されなかった選択肢」を謳歌している姿への強烈なルサンチマン(羨望と嫉妬の入り混じった憤り)が存在します。具体的な理由として、主に以下の3点が挙げられます。
第1に、「圧倒的な時間の自由」です。既婚、とりわけ子育て世帯の女性は、朝の支度から夜の寝かしつけ、学校行事や看病まで、24時間365日が家族中心のスケジュールで塗りつぶされます。仕事終わりに自由にカフェに立ち寄る、休日に目覚ましをかけずに眠る、思い立ったら旅行へ行くといった、独身者にとっては日常の行動が、多忙を極める既婚者にとっては「喉から手が出るほど欲しい贅沢」に映ります。
第2に、「自分の収入をすべて自分に使える経済的裁量」です。共働きであっても子どもの教育資金や住宅ローンの返済が優先され、自分の洋服や美容、趣味に使えるお小遣いが月1〜2万円に制限されるケースは少なくありません。その隣で、美容医療や旅行、ハイブランドの購入などを自分の意思だけで決断できる独身女性の姿は、経済的な格差以上に心理的な不公平感を刺激します。
第3に、「家族関係のしがらみから解放されている点」です。配偶者の親族との付き合い、PTA活動、ママ友コミュニティ特有の同調圧力など、結婚に伴って発生する複雑な人間関係に疲弊している人ほど、「自分の責任だけで人間関係を選び直せる独身」を極端に身軽で特権的な立場に見なしてしまう傾向があります。
【徹底比較】既婚者と独身者の格差|生活費・自由時間・老後のリアル
「独身はずるい」という言説は、独身生活のメリット面だけを切り取った極端なバイアスに基づいています。実際の生活実態や将来のリスクはどう異なるのか、公的統計や実務データをもとに比較検証します。
| 項目 | 一生独身女性のリアル | 子育て既婚女性のリアル | 編集部の見解・評価 |
|---|---|---|---|
| 日常の自由時間 | 平日夜・休日は原則すべて自己裁量 | 家事・育児で自分時間は1日平均1〜2時間未満 | 日常の精神的プレッシャーの差が嫉妬を生む最大の要因。 |
| 教育費・家族支出 | 負担ゼロ(自己投資に集中可能) | 子ども1人あたり約1,000万〜2,000万円以上 | 現役時代の資金繰りは独身が有利だが、自己管理能力が必須。 |
| 老後資金の必要額 | 最低2,000万〜3,000万円を単独準備 | 夫婦合算年金+退職金で相互補完が可能 | 独身は一人倒れのリスクが高く、金銭的重圧は終生続く。 |
| 住まいの確保 | 単身向けマンション購入、または高齢賃貸リスク | ファミリータイプ物件を夫婦名義等で取得 | 独身者は高齢期に入居審査で弾かれる懸念から持ち家志向が高い。 |
| セーフティネット | 病気・失業時は公的制度と自前資金のみ | 配偶者の収入・看病・子どもなど相互扶助 | 「自由」と引き換えに背負う自己責任の重さは独身側が圧倒的。 |

独身貴族の後悔と現実|老後資金・持ち家購入・孤独リスクの実態
「独身貴族」という言葉が持つ華やかなイメージとは裏腹に、30代後半から50代を迎える独身女性の足元には、極めてシビアな経済・健康問題が横たわっています。
一生独身女性の老後資金と貯金額のハードル
家計調査などの統計を基に試算すると、単身高齢女性の平均的な生活費は月額約15万〜16万円前後。受け取れる厚生年金の額は現役時代の年収によって大きく左右されますが、一般的な会社員勤めを続けてきた女性の平均月額受給額は10万〜12万円程度にとどまるケースが珍しくありません。毎月数万円の赤字を20〜30年間にわたって補填し、さらに医療費や介護費用、住宅の修繕費まで考慮すると、退職時までに最低でも2,000万〜3,000万円の金融資産を自力で形成しておく必要があります。
独身女性の持ち家購入のリアル
「年金生活に入ってから賃貸住宅の審査に通らないのではないか」という不安から、30代・40代で1LDK〜2LDKのコンパクトマンションを購入する独身女性が増加しています。持ち家は老後の住まいを確保し資産形成になるという明確な強みがある一方で、病気やリストラで働けなくなった瞬間に住宅ローンが重荷に変わるリスクと常に隣り合わせです。「一度買ったら簡単に生活拠点を変えられない」という心理的重圧に悩まされる当事者も少なくありません。
老後孤独リスクと「看取り」の不在
病気で倒れたときに誰が救急車を呼んでくれるのか、入院時の身元保証人を誰に頼むのかという問題は、多くの独身女性が直面する現実です。親を見送った後、兄弟姉妹がいても各自に家庭があれば頼り切ることはできません。民間の身元保証サービスや成年後見制度の利用には多額の費用が必要であり、「身軽な独身生活」の終着点には、すべてをお金で解決しなければならない厳しさが控えています。
一般に知られていない盲点とネットの誤解
ネット上の言説で頻繁に見られる「独身女性=気楽で金持ち」「既婚女性=自己犠牲で不幸」という二項対立は、現実の生活を著しく単純化した幻想に過ぎません。
大手ネット掲示板や知恵袋などで散見される「独身女性は国や社会に貢献していない」「子どもを産み育てていないから楽をしている」という批判は、極めて偏った見方です。独身女性の多くはフルタイムで働き、高額な所得税や社会保険料を納め続けており、他者の子どもを含む社会全体の社会保障費や教育インフラを経済面から強力に支えています。
逆に、「結婚すれば将来の孤独から一生解放される」「家族がいれば老後は安泰」という思い込みも危険です。厚生労働省の統計でも明らかなように、現代の離婚率は3割を超えています。死別や熟年離婚、子どもの自立や不仲によって、既婚者であっても最終的に「おひとりさま」として老後を過ごす女性は膨大な数にのぼります。「独身か既婚か」という婚姻状態の違いは、リスクが先に来るか後に来るかの違いに過ぎず、どちらか一方だけが一方的に得をしている構造など存在しません。
【実態検証】利用者の生の声と現場目線で見えたリアル
取材現場やコミュニティで集められた、当事者たちの生々しい声から浮かび上がる現実を検証します。
「独身だから残業できるでしょ」「子どものお迎えがないから急なシフト変更お願いね」と職場で当然のように業務の穴埋めを押し付けられた経験を持つ独身女性は枚挙にいとまがありません。都内のIT企業に勤める40代独身女性は、次のように胸の内を吐露しています。
「既婚の同僚から『独身は自分のペースで生きられて羨ましい』と笑いながら言われるたび、言葉を失います。彼女たちが子どもの発熱で早退した分の穴埋めを夜遅くまで残業して引き受けているのは私です。誰にも養ってもらえないからこそ必死でキャリアにしがみついているのに、その努力を『気楽でいいわね』の一言で片付けられるのはあまりに理不尽です」
一方で、小学生の2児を育てる30代既婚女性の側にも、切羽詰まった本音があります。
「SNSで独身時代の友人が高級ホテルに泊まったり海外旅行に行ったりしている写真を見ると、自分のみすぼらしさに涙が出そうになることがあります。子どものことは愛していますが、自分の名前ではなく『〇〇ちゃんのママ』としてしか扱われない日々のなかで、自分の意思だけで輝いている友人が眩しすぎて、つい『ずるい』という感情が湧き上がってしまう自分に自己嫌悪します」
お互いの置かれた環境の「光」の部分だけを比較し合うことで生じるこの不毛な摩擦は、当事者双方の孤独とプレッシャーの裏返しに他なりません。
【プロの結論】家族社会学と心理的バウンダリーから見る生き方の処方箋
家族社会学および対人心理学の知見を踏まえると、他者からの「ずるい」というバッシングに消耗せず、また自身も周囲を羨まずに自立した人生を全うするためには、明確な判断軸と「心理的バウンダリー(境界線)」が不可欠です。
独身を貫く生き方に向いている人・慎重になるべき人の条件
- 一生独身に向いている人:
- 一人で過ごす時間に強い充実感を覚え、孤独を「自由」として楽しめる精神的自立心がある人
- 健康管理、家計管理、資産形成(新NISAや個人年金など)を早い段階から計画的に実行できる人
- 血縁に依存せず、友人や趣味仲間、地域コミュニティなど「緩やかな人間関係」を主体的に築ける人
- 慎重な判断が必要な人(後悔しやすい人):
- 単に「婚活が面倒」「共同生活が嫌」という逃避だけで独身を選んでいる人
- 周囲の目を極度に気にし、「独身=みじめ」という世間の偏見に自己肯定感を揺さぶられやすい人
- 経済的な備えを怠り、将来の不安から目を背けて刹那的な浪費を続けてしまう人
他者から「ずるい」と投げかけられたときは、それを真に受けて反論する必要はありません。その言葉は、相手が自身の生活に抱えている不満や疲労を投影しているに過ぎないからです。「あなたにはあなたの苦労があり、私には私の責任がある」と心の中でバウンダリーを引き、他人の評価軸から速やかに離れることが最も健全な自己防衛になります。
【一生独身 女 ずるい】に関するよくある質問(FAQ)
Q1:職場の同僚から「独身は身軽で楽だからずるい」と嫌味を言われたらどう返すべき?
A1:感情的に怒ったり、自分の苦労を長々と説明したりする必要はありません。「確かに予定は立てやすいですが、そのぶん全部自分で抱えなきゃいけないので、お互い別の苦労がありますよね」と淡々と受け流すのが最も角が立たず効果的です。相手の不満を受け止めず、土俵に乗らない姿勢を徹底してください。
Q2:一生独身を決意した場合、何歳から本格的な老後資金の準備を始めるべき?
A2:早ければ早いほど有利ですが、遅くとも30代半ばまでには資産運用の仕組み化を始めるのが理想的です。年金見込額を「ねんきん定期便」で確認し、月々の生活費の差額を計算した上で、新NISAやiDeCoなどを活用して長期・積立・分散投資を継続することが不可欠です。
Q3:独身女性が単身用マンションを購入するのはリスクが高い?
A3:一概にリスクとは言えません。資産価値が落ちにくい駅近物件や、いざというときに賃貸に出しやすい利便性の高いエリアを選ぶのであれば、高齢期の住まい確保として有効な手段です。ただし、無理なフルローンを組まず、手元に生活防衛資金を残した上で、病気等で収入が落ちた場合の返済計画を立てることが大前提となります。
まとめ:他人の視線を超えて「自分の人生の責任」を引き受けるために
「一生独身の女性はずるい」という言説の正体は、過酷な現実を生きる人々が抱える羨望とストレスの投影です。誰かの人生が誰かの人生より無条件に楽であるなどということはあり得ません。既婚者には家族を支える重責と制約があり、独身者には自らの全人生を一人で背負い切る孤独と覚悟があります。
他者から向けられる身勝手なラベリングやネットの雑音に惑わされる時間は、人生における最大の損失です。大切なのは、自分が選んだ生き方のメリットを存分に享受しつつ、その裏にあるリスクに対して冷静に備えを固めること。自分の足で立ち、自分の人生に誇りを持つことこそが、あらゆる理不尽な声に対する最大の回答となります。 (出典: 一生独身 女 ずるい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
