シングルマザーの生活費は平均いくら?リアルな収支内訳と赤字脱出法
相次ぐ食料品や光熱費の高騰が家計を直撃し続けるなか、ひとり親世帯の台所事情は切迫の度を深めています。日々の食費を切り詰め、欲しいものを我慢しながらも、毎月の給与日前に口座残高を見てため息をつく母親は後を絶ちません。公的支援の見直しや賃上げのニュースが報じられる一方で、現場の実感としては「日々の暮らしを維持するだけで精一杯」という声が支配的です。
どれほど切り詰めても手元にお金が残らないのは、個人の努力不足ではなく、ひとり親世帯を取り巻く構造的な収支バランスに原因があります。本稿では、最新の調査データと現場の当事者への取材をもとに、母子世帯のリアルな生活費の内訳を白日の下に晒し、慢性的な赤字スパイラルから脱出するための具体的な処方箋を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:母子家庭の平均生活費は月額約22万〜26万円に達し、平均手取り収入とのギャップを公的手当や養育費で埋める綱渡りの構造が常態化している。
- 要点2:毎月家計が困窮する背景には、高止まりする都市部の家賃負担、養育費の不払い問題、そして病気や学校行事に伴う突発的な減収リスクがある。
- 要点3:最新の給付金・控除制度を抜け漏れなく活用しつつ、固定費の徹底見直しと就労支援策を組み合わせることが、持続的な家計再建の分岐点となる。
【実態調査】シングルマザーの生活費は平均いくら?リアルな収支内訳を徹底公開
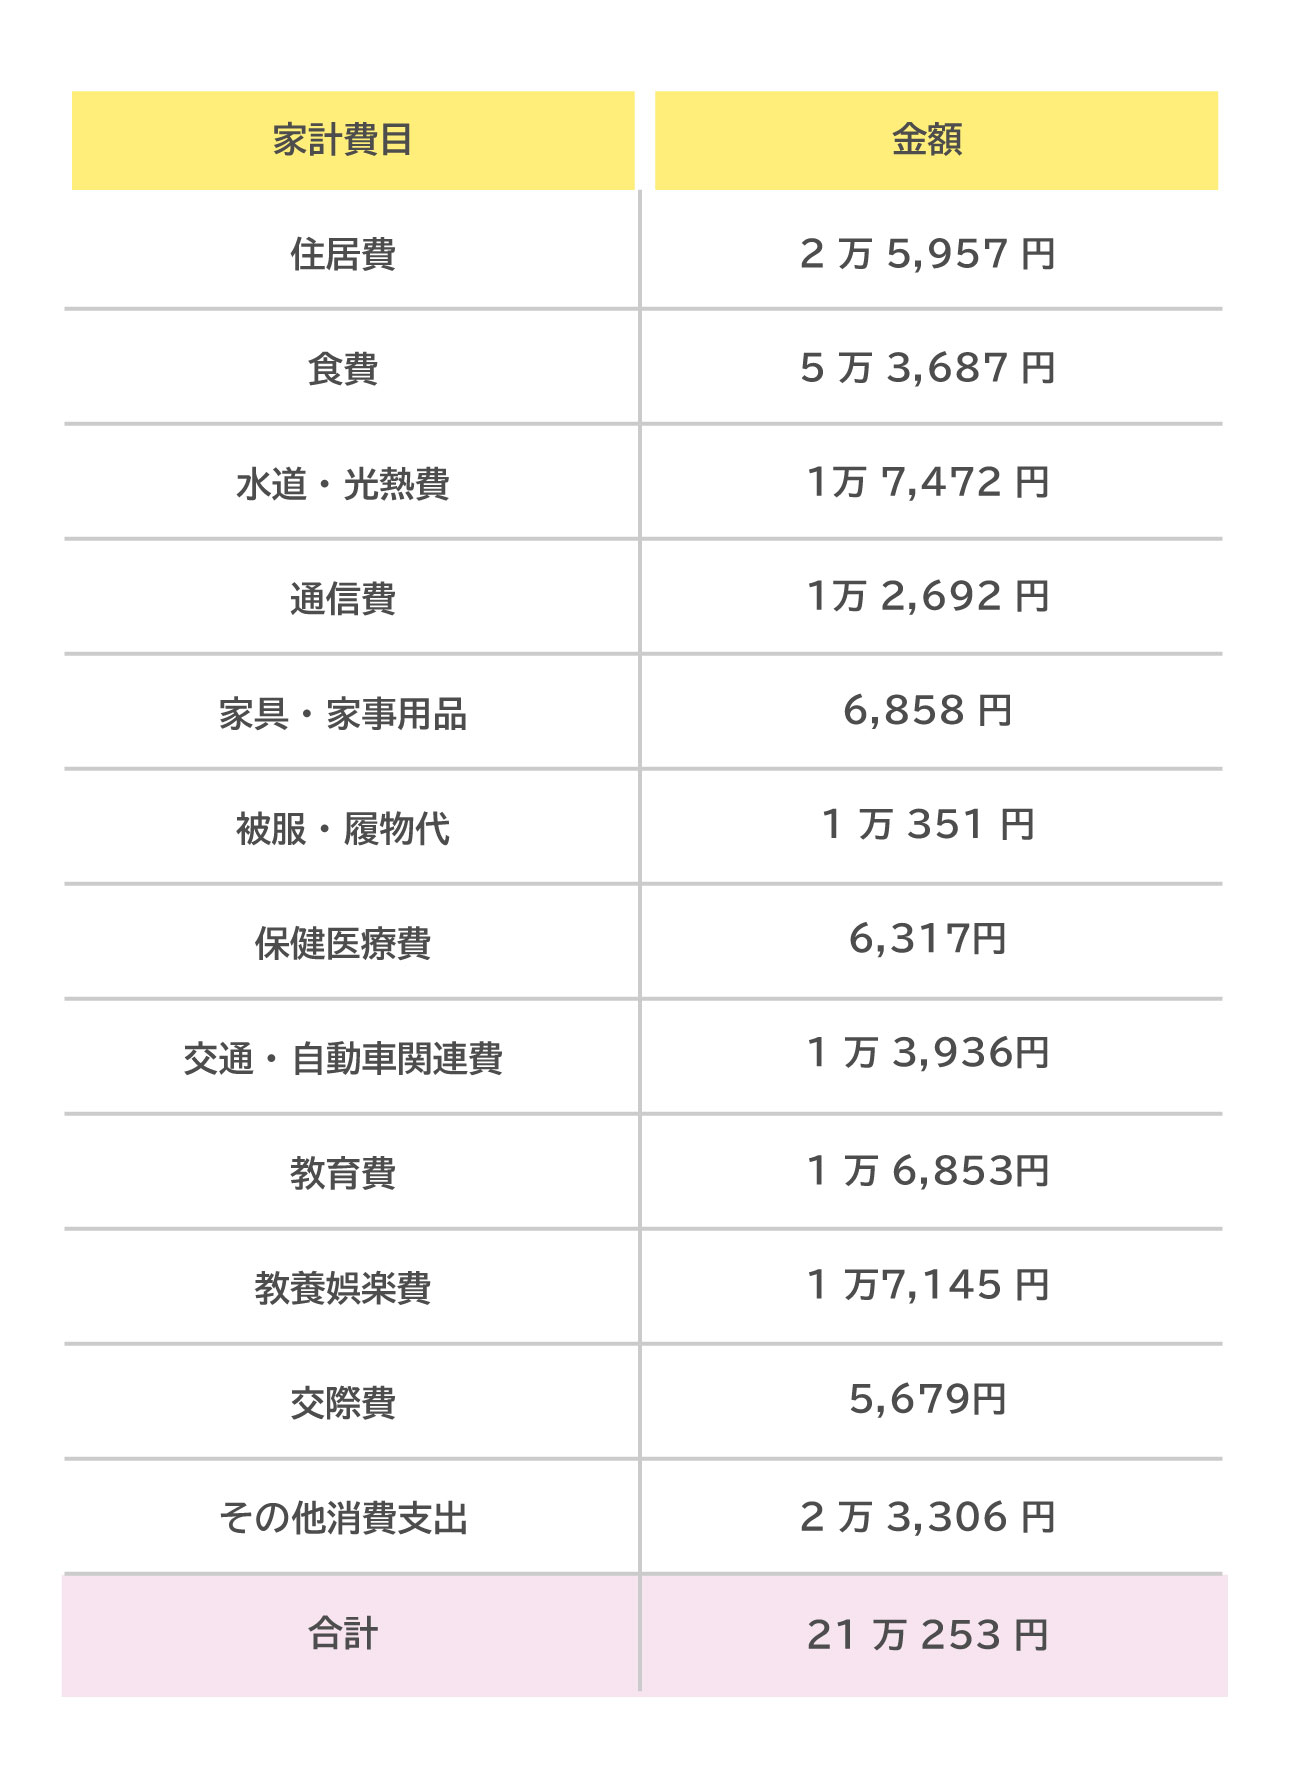
「普通の暮らしをしているつもりなのに、なぜか毎月数万円足りない」。厚生労働省の各種統計や公的機関の家計調査を精査すると、母子家庭が直面するシビアな収支ラインが浮かび上がってきます。未就学児〜小学生の子どもを育てる世帯において、生活水準を極端に落とさずに暮らすために必要な支出は、子ども1人世帯で月額約22万円、子ども2人世帯では月額約26万円前後が標準的な指標です。
家計の骨格を掴むために、母子家庭における生活費の内訳を一般的なモデルケースで比較検証してみましょう。住環境や子どもの就学状況によって上下動はあるものの、基礎的支出だけで手取り月収の大部分が吹き飛ぶ構造が一目瞭然となります。
| 項目 | 子ども1人(小学生) | 子ども2人(小・中学生) | 編集部の見解・分析 |
|---|---|---|---|
| 住居費(家賃・共益費) | 65,000円 | 78,000円 | 防犯面や間取りを考慮すると削りにくい最大の固定費。 |
| 食費 | 42,000円 | 60,000円 | 物価高の影響を最も受けており、食べ盛りの男子がいると急増。 |
| 水道・光熱費 | 18,000円 | 24,000円 | エアコンを使用する夏季・冬季はさらに跳ね上がる傾向。 |
| 通信費(スマホ・光回線) | 9,000円 | 13,000円 | 格安SIMの普及で圧縮傾向だが、子どもの端末利用で増加。 |
| 教育費・習い事 | 15,000円 | 32,000円 | 公立校でも給食費・教材費・塾代がかさみ、学年進行で負担増。 |
| 保険・医療・日用品 | 16,000円 | 20,000円 | 医療助成があるものの、消耗品や母親自身の通院費が重なる。 |
| 交通・娯楽・予備費 | 15,000円 | 20,000円 | 突発的な衣服購入や冠婚葬祭があると即座に予算オーバー。 |
| 月間支出合計 | 約180,000円 | 約247,000円 | 貯蓄ゼロ設定での試算。予備費を含めると22万〜26万が現実値。 |
特に注視すべきは、シングルマザーで子ども2人の生活費における教育費と食費の跳ね上がり方です。小学校高学年から中学生に差し掛かると、塾代や部活動の遠征費が月数万円単位で加算されます。贅沢を一切排除した質素な暮らしを営んでいたとしても、毎月25万円前後の現金が口座から機械的に引き落とされていくのが偽らざる現実です。
なぜ毎月カツカツに?シングルマザーが生活苦に陥る「3大構造要因」
日夜身を粉にして働いているにもかかわらず、なぜ多くの母親が困窮の淵に立たされるのか。関係機関へのヒアリングと当事者の生活実態を深掘りすると、個人の家計管理の巧拙を超えた「3つの構造的障壁」が立ちふさがっています。
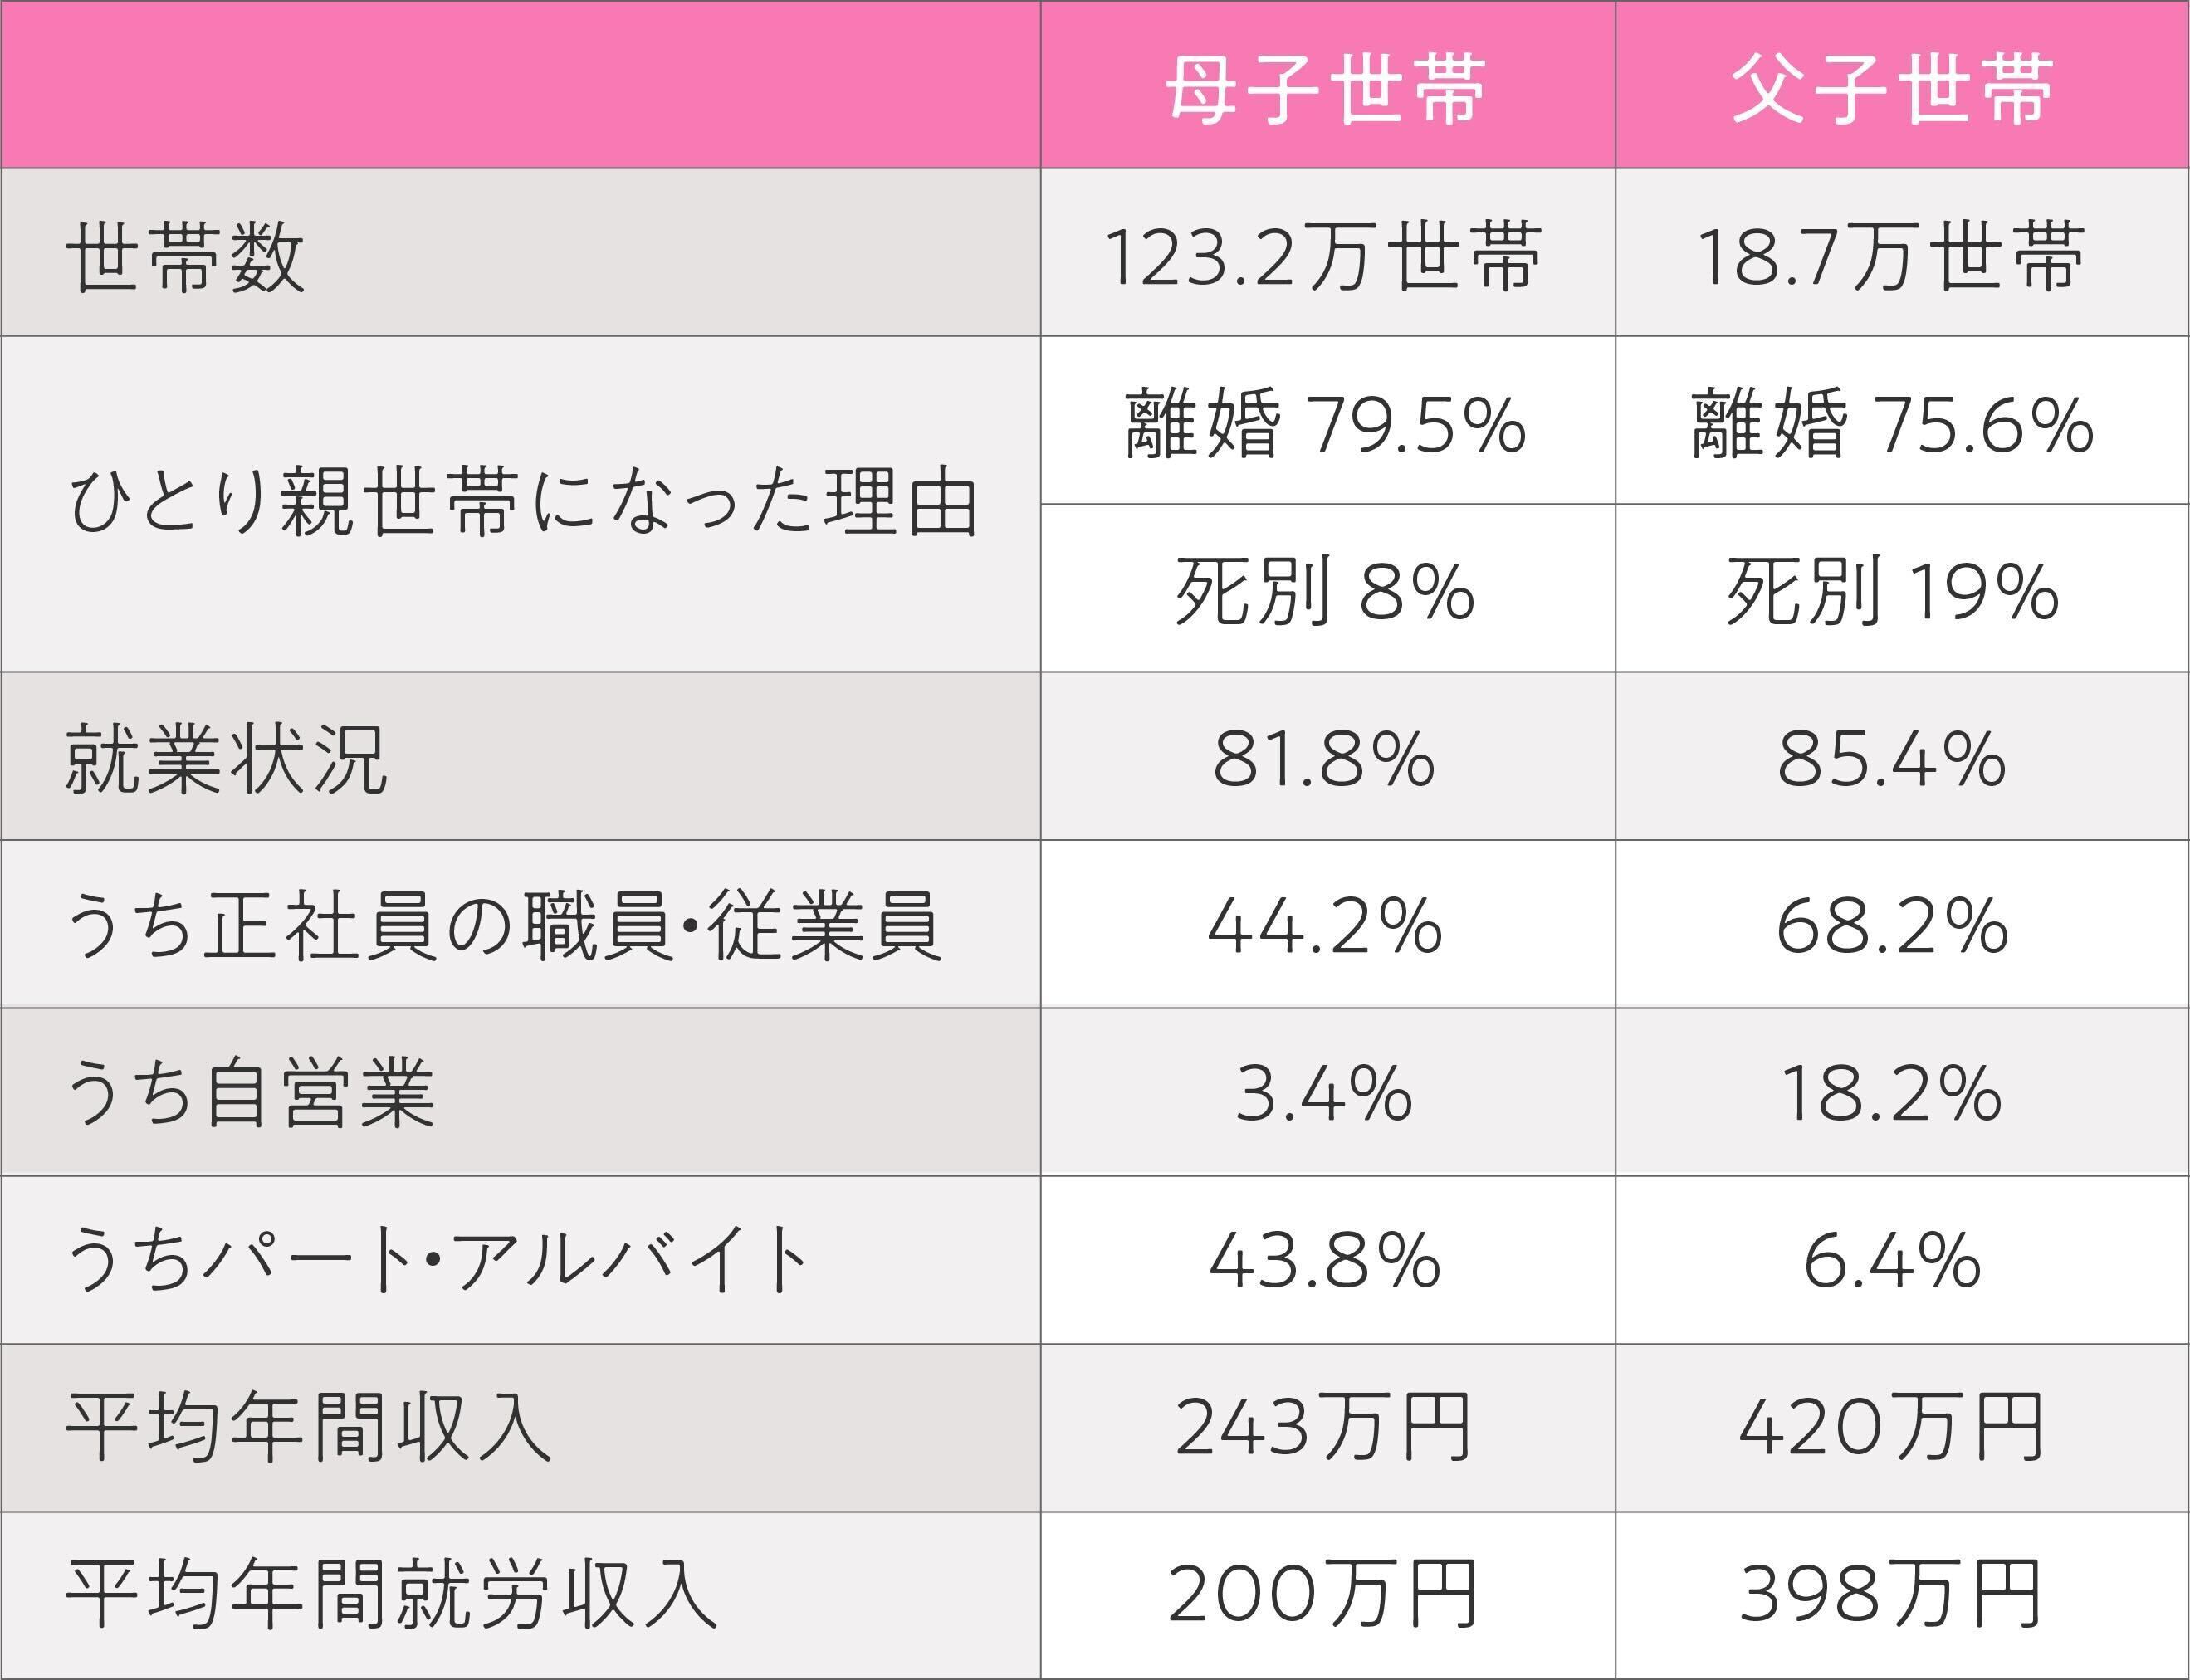
第1の要因は、シングルマザーの平均手取りが労働市場の構造上、低水準に抑え込まれている点です。厚生労働省の統計によると、母子家庭の母親自身の平均年間就業収入は約240万〜260万円程度。ボーナスを考慮しない場合、手取り月収に換算すると16万〜18万円前後にとどまります。育児や家事を1人で一手に引き受けるため、急な発熱による早退・欠勤が頻発し、残業をこなせないことや、非正規雇用を選択せざるを得ない雇用環境が手取り額の頭打ちを招いています。
第2の要因は、都市部を中心とした母子家庭の家賃相場の高止まりです。治安や通学路の安全、防犯設備、子ども部屋を確保しようとすれば、地方都市であっても5万円台後半、首都圏や関西圏では7万〜9万円の家賃が重くのしかかります。手取り18万円に対して家賃が7万円を占めれば、住居費比率は約39%に達します。一般的に適正とされる「手取りの25%〜30%以内」を大きく超過し、固定費だけで家計が窒息してしまうのです。
第3の要因は、本来支払われるべき養育費の相場と平均をめぐる受給格差です。家庭裁判所の算定表に基づけば、義務者の年収に応じて月額4万〜8万円程度が標準的な相場とされます。しかし、厚生労働省の調査において、養育費を現在も継続して受け取れている母子家庭は約3割未満に過ぎません。別れた相手方からの送金が途絶えた瞬間、毎月の赤字を埋める最後の防波堤が決壊し、生活が一気に困窮化します。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNSと相談窓口の告白
公的窓口やSNSのコミュニティには、日々切実な告白が溢れています。「毎月20日を過ぎると、通帳の残高が数千円になり、クレジットカードの引き落とし日におびえる」「子どもの部活の道具代3万円がどうしても工面できず、情けなくて夜中に泣いた」といった声は決して特殊な事例ではありません。
当事者への取材で共通して語られるのは、シングルマザーの貯金額の平均が持つ「数値の罠」です。金融広報中央委員会などの調査では、母子世帯の平均貯蓄額は300万円台とされることがありますが、これは一部の高所得世帯や実家同居世帯が数値を大幅に引き上げているためです。中央値を見れば50万円以下、当事者アンケートでは「金融資産ゼロ(貯蓄なし)」と回答する世帯が4割近くに達します。
「家電が1つ壊れただけで、その月の生活が完全に破綻する」。現場の相談員はこう証言します。洗濯機や給湯器の故障、子どもの突発的な歯科矯正や進学費用など、10万〜20万円単位の臨時出費が発生した際、貯蓄のバッファがない世帯は即座にリボ払い、消費者金融、あるいは親族への借金に頼らざるを得なくなります。この「突発的な出費を吸収できない薄氷の資金繰り」こそが、精神的な疲弊を極限まで高める元凶となっています。
一般に知られていない盲点とネットの誤解|「支援が手厚いから楽」という大嘘
インターネット上の掲示板やSNSでは、「母子家庭は国からの手当が手厚く、非課税で悠々自適に暮らせる」といった心ない言説が散見されます。しかし、制度の仕組みを客観的に検証すれば、それが事実無根の幻想であることが即座に理解できます。
代表的な公的扶助である児童扶養手当の支給額(2026年最新基準)は、物価連動による改定や所得制限の緩和が進められているものの、決して働かずに暮らせる金額ではありません。全部支給の場合でも、子ども1人目への月額支給額は約45,000円台半ばです。制度改正によって第2子以降の加算額が見直され、第2子・第3子以降も一定の増額(月額1万円台)が図られていますが、基礎生活費の不足分を部分的に補填するレベルに留まります。
さらに深刻なのが「所得制限の崖」と呼ばれるジレンマです。生活を少しでも豊かにしようと残業を増やしたり、非正規から正規雇用へ転換して給与を上げたりすると、所得制限枠に引っかかり児童扶養手当が「一部支給」へ減額、あるいは支給停止となります。「額面給与が月2万円増えた結果、手当が月3万円減らされ、手取り総額がマイナスになった」という逆転現象が現場の就業意欲を削ぐ要因となっています。
また、ひとり親家庭医療費助成制度についても自治体ごとの格差が存在します。親と子どもの自己負担分が無料もしくは月数百円に抑えられる強力な制度である一方、窓口で一度全額を立て替え、数カ月後に口座へ還付される「償還払い」を採用している自治体では、手元資金が枯渇している家庭にとって初診時の立替払いそのものが巨大なハードルとなっています。
【即効性と持続性】母子家庭が赤字から脱出するための実践ステップ
恒常的な赤字体質を是正し、心理的安全性を確保するためには、感情論ではないシステマチックな家計の組み替えが不可欠です。以下に、即効性と持続性を兼ね備えた具体的なステップを整理します。
ステップ1:固定費の不可逆な見直し
毎月の赤字脱出を図る上で、食費を1円単位で削るよりも先に手を付けるべきは固定費です。大手キャリアから格安SIMへの完全移行で月5,000円〜8,000円、電力・ガス会社の乗り換えで月2,000円〜3,000円の削減余地があります。さらに、民間生命保険を見直し、公的な遺族年金やひとり親医療費助成と重複している過剰な保障(医療特約や不要な貯蓄型保険)を解約・スリム化することで、月1万円前後の現金を即座に浮かせることが可能です。
ステップ2:食費管理のルール化と支援網の接続
母子世帯における実践的な食費節約術の要訣は、「安いスーパーをハシゴして時間を浪費しない」ことです。仕事と育児で疲弊した状態での自炊は惣菜や外食の誘発に繋がります。週1回のネットスーパー活用による計画的調達や、ふるさと納税(ひとり親控除適用後の控除限度額内)で米や豚肉を定期確保する戦略が有効です。また、地域の「子ども食堂」や「フードバンク」の利用を恥じることなく、公的資源を堂々と活用して月1万〜2万円の食費負担を圧縮する割り切りが求められます。
ステップ3:公的セーフティネットのフル活用
利用可能なシングルマザー向けの支援制度を網羅的に把握し、申請漏れを防ぎましょう。申請しなければ1円も給付されない「申請主義」の壁を打ち破る必要があります。
- 就学援助制度:小・中学校の給食費、学用品費、修学旅行代が援助される。所得基準を満たせば年数万〜十数万円相当の負担軽減。
- 高等職業訓練促進給付金:看護師、介護福祉士、IT資格等の取得を目指す期間中、月額10万円(最終学年は14万円)が支給される強力なリスキリング制度。
- 住宅手当・公営住宅の優遇抽選:自治体独自のひとり親向け家賃補助や、県営・市営住宅への優先入居枠を活用し、家賃を相場の半値近くまで抑え込む。
- 自治体のひとり親家庭等日常生活支援事業:一時的な体調不良時に格安でヘルパーを派遣してもらい、欠勤による減収を防ぐ。

【プロの結論】経済的自立と心理的バウンダリー|「自己犠牲型子育て」からの脱却
家族社会学の視点から:共依存を防ぎ境界線を引く
母子家庭の家計相談を長年観察すると、経済的危機と心理的危機が深く結びついているケースが多々見受けられます。「自分が離婚を選んだせいで子どもに不自由な思いをさせている」という強い自責の念から、家計が破綻寸前であるにもかかわらず、子どもの高額な塾代やブランドものの衣服の要求を拒絶できないケースです。
心理学で言う「心理的バウンダリー(自他境界)」の欠如は、母親と子どもの共依存関係を招きます。「親としての責任」と「現実の家計耐力」を冷静に切り離し、「今の我が家の予算ではここまでしか出せない」と年齢相応に子どもへ誠実に説明することは、決してネグレクトではなく健全な金銭教育の一環です。親が限界を超えてすり減る姿を見せ続けることこそが、子どもの精神的自立を妨げる最大の要因となります。
向いている選択・避けるべき選択の明確な判断基準
家計の苦境を脱するために「何をすべきか、何を絶対に避けるべきか」の境界線を明確にしておく必要があります。
- 【推奨できる選択】:公的職業訓練を活用した中長期的なスキルアップ、実家への一時的な身寄せによる固定費削減、公的機関を通じた養育費の強制執行・履行勧告手続き。
- 【絶対に避けるべき選択】:「スマホで誰でも月10万円」といったSNS上の怪しい副業への投資、生活費補填のためのリボ払い・カードローン、過密シフトによる健康破壊(母親の健康喪失は家庭崩壊に直結)。
【シングル マザー 生活費】に関するよくある質問(FAQ)
Q1:子ども2人を育てる場合、手取り月収はいくらあれば赤字になりませんか?
A1:住居費や公的手当の受給状況によりますが、養育費や児童扶養手当を除いた純粋な就業手取り収入で月22万〜25万円以上がひとつの安全水準です。手取りが18万円前後の場合は、児童扶養手当(全部または一部支給)に加え、月4万〜5万円以上の養育費を確実に確保するか、公営住宅等の活用で家賃を3万〜4万円台に抑えない限り、毎月赤字リスクを抱えることになります。
Q2:元夫からの養育費が途絶えてしまいました。回収する有効な手段はありますか?
A2:離婚協議書を公正証書(強制執行認諾文言付き)で作成しているか、調停調書がある場合は、裁判所を通じて相手方の給与や預貯金口座を差し押さえる「強制執行」が可能です。法改正により第三者からの情報取得手続が強化され、相手方の勤務先や口座の特定が容易になっています。取り決めを口頭だけで済ませていた場合でも、家庭裁判所に「養育費請求調停」を申し立てることで、過去分ではなく申立日以降の支払いを法的に義務付けることができます。
Q3:貯金がゼロの状態で、急な病気や出費が発生したときの緊急支援はありますか?
A3:市区町村の社会福祉協議会が窓口となっている「緊急小口資金」等の公的貸付制度を利用すれば、無利子または極めて低利で10万〜20万円程度の緊急資金を借り入れることができます。また、ひとり親世帯向けには「母子父子寡婦福祉資金貸付金」という、生活資金・就学資金を無利子(または低利)で借りられる制度も整っています。安易に消費者金融に走る前に、必ず役所のひとり親福祉担当窓口や社会福祉協議会へ相談してください。
まとめ:数字の可視化と制度活用で「先が見える暮らし」を取り戻す
シングルマザーが直面する生活費の課題は、個人の節約テクニックだけで解決できるほど小さなものではありません。物価高や雇用環境というマクロな経済圧力の中で、母親1人が育児と生計を一手に引き受ける構造そのものに過酷な負荷がかかっています。
しかし、家計の現状を感情ではなく「数字」として客観的に可視化し、住居費を中心とした固定費をスリム化すること、そして利用可能な公的セーフティネットを漏れなく組み込むことで、毎月の赤字構造を確実に押し戻すことができます。「頼れる制度にはすべて頼り、抱え込まない」。この現実的なしたたかさこそが、生活を立て直し、子どもの未来と母親自身の尊厳を守り抜くための確固たる礎となります。 (出典: シングル マザー 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
