付加年金の申し込み方法は?月400円で元が取れる裏側と損しない全手順
自営業やフリーランス、学生などの国民年金第1号被保険者にとって、老後の受給額を底上げする手段として圧倒的な費用対効果を誇るのが「付加年金」です。月額わずか400円という手頃な保険料を上乗せするだけで、受給開始からわずか2年で元が取れるという驚異的な利回りが話題を呼んでいます。
その一方で、「実際の申し込み手続きはどこで行うのか」「スマートフォンやオンラインだけで完結できるのか」「iDeCoとの併用で注意すべき上限枠はあるのか」といった疑問や手続きの壁に直面するケースも少なくありません。公的年金制度の最新運用データをもとに、窓口や電子申請による具体的な申し込み手順、必要書類、そしてネット上では見落とされがちなデメリットの真偽まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の納付に対し、将来受け取る年金に「200円×納付月数」が生涯加算され、受給開始後たった2年で支払総額を100%回収できる。
- 要点2:申し込み先はお住まいの市区町村役場の国民年金窓口、年金事務所、またはマイナポータルによる24時間オンライン電子申請が可能。
- 要点3:対象は国民年金第1号被保険者と任意加入者のみであり、過去分への遡り納付ができない点や国民年金基金との併用不可ルールには事前の注意が必要。
【驚異の利回り】付加年金が「2年で元が取れる理由」と受給額計算シミュレーション
公的年金制度において、付加年金ほど投資効率が明確に設計されている仕組みは他に類を見ません。日本年金機構が公表している規定によると、付加年金の年額受給額は「200円×付加保険料納付月数」という極めてシンプルな計算式で算出されます。
なぜ「受給開始から2年で元が取れる」と言い切れるのか、その数理的根拠を整理します。例えば1カ月間だけ付加年金を納付した場合、納付額は400円です。これに対して将来受け取る老齢基礎年金には、生涯にわたって年額200円が上乗せされます。つまり、受給開始から1年目で納付額の半額(200円)が戻り、2年目を受給した時点で納付額と同額の合計400円に達します。3年目以降に受け取る金額は、生きている限りすべて純粋な上乗せ利益となる構造です。
納付期間に応じた具体的な受給額計算シミュレーションは以下の通りです。
- 1年間(12カ月)納付した場合: 納付総額:400円×12カ月=4,800円 年金受給額(年額):200円×12カ月=年2,400円の上乗せ (受給2年間の受給総額:4,800円 = 回収率100%)
- 10年間(120カ月)納付した場合: 納付総額:400円×120カ月=48,000円 年金受給額(年額):200円×120カ月=年24,000円の上乗せ (受給10年での受給総額:240,000円 = 回収率500%)
- 20年間(240カ月)納付した場合: 納付総額:400円×240カ月=96,000円 年金受給額(年額):200円×240カ月=年48,000円の上乗せ (受給10年での受給総額:480,000円 = 回収率500%)
- 最長40年間(480カ月)納付した場合: 納付総額:400円×480カ月=192,000円 年金受給額(年額):200円×480カ月=年96,000円の上乗せ (受給10年での受給総額:960,000円 = 回収率500%)
20歳から60歳までの40年間満額納付した場合、生涯支払う保険料は総額19万2,000円に過ぎません。それに対して65歳から受給を開始し、85歳までの20年間生きたと仮定すると、受け取る付加年金の累計額は192万円に達します。差し引きで172万8,000円のプラスとなり、投資元本に対して10倍のキャッシュフローが生まれる計算です。民間金融商品でこれほど安全確実な利回りを提供できる資産形成手段は事実上存在しません。
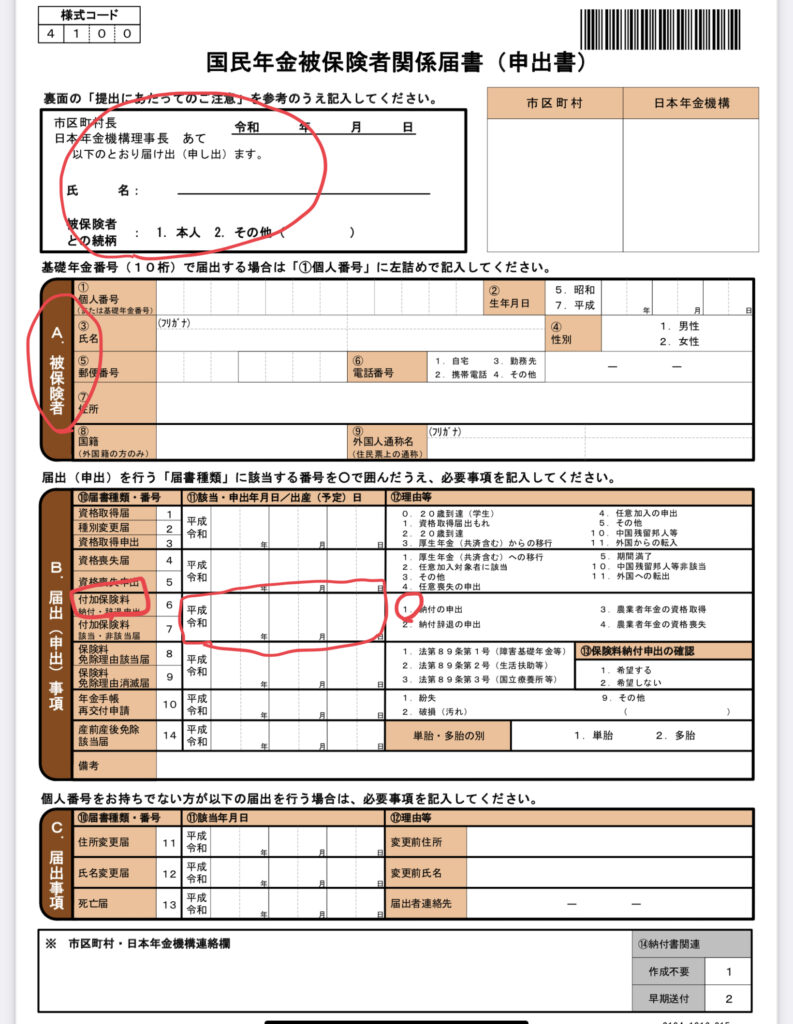
付加年金の申し込み方法はどこで?3つの申請ルートと付加保険料納付申出書
「付加年金の手続きはどこで行えばいいのか」という疑問に対し、現在は窓口・郵送・オンラインという3つの申請ルートが確立されています。いずれの方法でも「付加保険料納付申出書」を提出する形式となります。
申し込みに必要な提出書類はあらかじめ手元に揃えておくと手続きが迅速に進みます。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなど
- 基礎年金番号が確認できる書類:年金手帳、基礎年金番号通知書、納付書など
- 委任状:代理人が窓口で申請を行う場合のみ必要
ルート1:お住まいの市区町村役場窓口での手続き
最も手堅く、その場で職員に確認しながら進められるのが市区町村役場の国民年金担当窓口です。身分証明書と基礎年金番号がわかる書類を持参し、「付加年金の加入手続きを行いたい」と伝えることで、その場で「付加保険料納付申出書」を作成・提出できます。口座振替やクレジットカード納付を希望する場合は、金融機関の届出印や通帳、クレジットカードを持参すると同時に手続きが完了します。
ルート2:管轄の年金事務所窓口または郵送手続き
住民票のあるエリアを管轄する年金事務所の国民年金課でも同様に受け付けを行っています。平日の日中に役所へ出向く時間がない場合は、日本年金機構の公式ウェブサイトから「国民年金付加保険料納付申出書」のPDFを印刷して必要事項を記入し、本人確認書類のコピーを同封のうえ、管轄年金事務所へ郵送することでも受理されます。
ルート3:マイナポータルからの電子申請(完全オンライン完結)
役所の開庁時間を気にせず自宅から即座に申し込めるのが、マイナポータルを活用した電子申請です。マイナンバーカードとスマートフォン(またはカードリーダー付きPC)があれば、24時間365日いつでも申請できます。
手順は、マイナポータルにログイン後、「年金」関連の手続きメニューから「国民年金付加保険料納付申出」を選択し、画面のガイダンスに沿って基本情報を入力・電子署名を付与して送信するだけです。完了後は審査状況も画面上で追跡でき、受理されれば翌月以降に付加保険料が上乗せされた納付書が届くか、登録口座から自動で引き落とされます。
【比較データ検証】付加年金・国民年金基金・iDeCoの徹底比較
第1号被保険者が利用できる上乗せ年金には、付加年金のほかに「iDeCo(個人型確定拠出年金)」や「国民年金基金」があります。それぞれ制度設計や税制優遇、併用ルールが大きく異なるため、構造の違いを把握することが不可欠です。
| 項目 | 付加年金 | iDeCo(個人型確定拠出年金) | 国民年金基金 |
|---|---|---|---|
| 掛金月額 | 一律400円 | 5,000円〜68,000円(※併用時制限あり) | 一口目+選択制(上限68,000円) |
| 元本回収スピード | 受給開始から2年間(確定) | 運用成績に依存(元本割れリスクあり) | 受給開始から約15〜20年前後 |
| 受給形態 | 終身年金(生涯受給) | 有期年金または一時金(規約による) | 終身年金(A型・B型)+確定年金 |
| 所得控除(節税効果) | 全額社会保険料控除 | 全額小規模企業共済等掛金控除 | 全額社会保険料控除 |
| 併用制限ルール | 国民年金基金とは併用不可 iDeCoとは併用可能 | 付加年金利用時は上限月67,000円に減額 | 付加年金とは併用不可 iDeCoと合算で月68,000円枠 |
ここで極めて重要なのが、「iDeCoとの併用上限」および「国民年金基金との排他関係」です。
第1号被保険者の私的年金枠は月額合計6万8,000円までと定められています。iDeCoは1,000円単位でしか掛金を設定できないルールがあるため、月400円の付加年金を申し込んだ場合、iDeCoの拠出可能上限額は「6万8,000円 - 400円 = 6万7,600円」の端数切り捨てにより、月額6万7,000円に制限されます。iDeCoを満額拠出したいと考えている方は、付加年金との併用によってiDeCo側の枠が1,000円減少する点を押さえておかなければなりません。
また、国民年金基金と付加年金は法律上どちらか一方しか加入できません。国民年金基金の1口目の掛金にはすでに付加年金相当額が組み込まれているため、国民年金基金に加入した時点で付加年金の資格は自動的に失効します。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度としては昭和時代から続く確立された仕組みでありながら、なぜ付加年金はこれほどまでに「隠れた神制度」と呼ばれ続けているのでしょうか。日本年金機構の統計やSNSコミュニティ、独立開業者の手記からその背景を掘り下げると、構造的な情報格差が浮き彫りになります。
独立したフリーランスの体験談や金融系コミュニティでは、以下のような声が数多く見受けられます。
「会社を退職して市役所で第1号被保険者への切り替え手続きを行った際、窓口では定額保険料の説明しかされなかった。後から知人に付加年金を教えてもらい、なぜ役所側から積極的に案内してくれないのか疑問に感じた」(30代・Webクリエイターの手記より)
「月400円ならコンビニのコーヒー数杯分。iDeCoのように運用リスクを気にして基準価額を毎日チェックする必要もなく、ただ申し込んで放置するだけで元本回収率が確定しているのは精神衛生上極めて心強い」(40代・個人事業主の証言)
行政窓口の実情を取材すると、役所の国民年金課は「法律上、希望者からの申出に基づいて受領する任意制度であるため、窓口で一律に加入勧奨を行う義務までは課されていない」という運用方針をとっている自治体が大半です。この結果、能動的に情報を調べた人だけがその恩恵を享受し、知らない人は長年にわたり年金を増額する権利を放棄し続けるという二極化が生じています。
なお、付加年金は年度の途中からでも問題なく途中加入手続きが可能です。気づいたその月から納付を開始できるため、「すでに起業して何年も経過しているから遅い」と諦める必要は一切ありません。
一般に知られていない盲点と付加年金のデメリット真相
「2年で元が取れる」という強力なメリットがある一方で、付加年金には見落としてはならない厳格な制約とデメリットが存在します。手続きを行う前に必ず確認すべきリスク要因は以下の4点です。
1. 過去分への「遡り納付」は法律上一切できない
国民年金の通常の定額保険料は、未納分であっても過去2年以内であれば遡って納めることができます。しかし、付加年金は「申出のあった月」からしか納付が認められません。「過去10年間にさかのぼって付加年金を支払いたい」と希望しても、法令の規定により過去分の遡納は不可能です。加入が1カ月遅れるごとに、将来生涯受け取れる年金額が年200円ずつ永久に失われることを意味します。
2. インフレ時に実質価値が目減りする「固定額リスク」
公的年金の老齢基礎年金は、物価や賃金の変動に応じて受給額が改定される「物価スライド(マクロ経済スライド)」が適用されます。ところが、付加年金は「月額納付400円/年額受給200円」という絶対額が法律で固定されています。歴史的なインフレが進行し、貨幣価値が大きく下落した局面においては、受給する年額200円の購買力が相対的に低下するリスクを内包しています。
3. 繰上げ受給・繰下げ受給による増減率が連動する
付加年金は老齢基礎年金と一体不可分の関係にあります。そのため、年金の受給開始年齢を変更した場合、老齢基礎年金と全く同一の増減率が適用されます。
- 繰上げ受給(60〜64歳):月あたり0.4%減額(最大24%減額)
- 繰下げ受給(66〜75歳):月あたり0.7%増額(最大84%増額)
繰下げ受給を選択した場合は付加年金も最大84%増額されるためリターンはさらに跳ね上がりますが、繰上げ受給を行うと付加年金額も減額され、元本回収に必要な年数が2年より長くなる点に留意が必要です。
4. 国民年金保険料を「免除・猶予」されている期間は加入不可
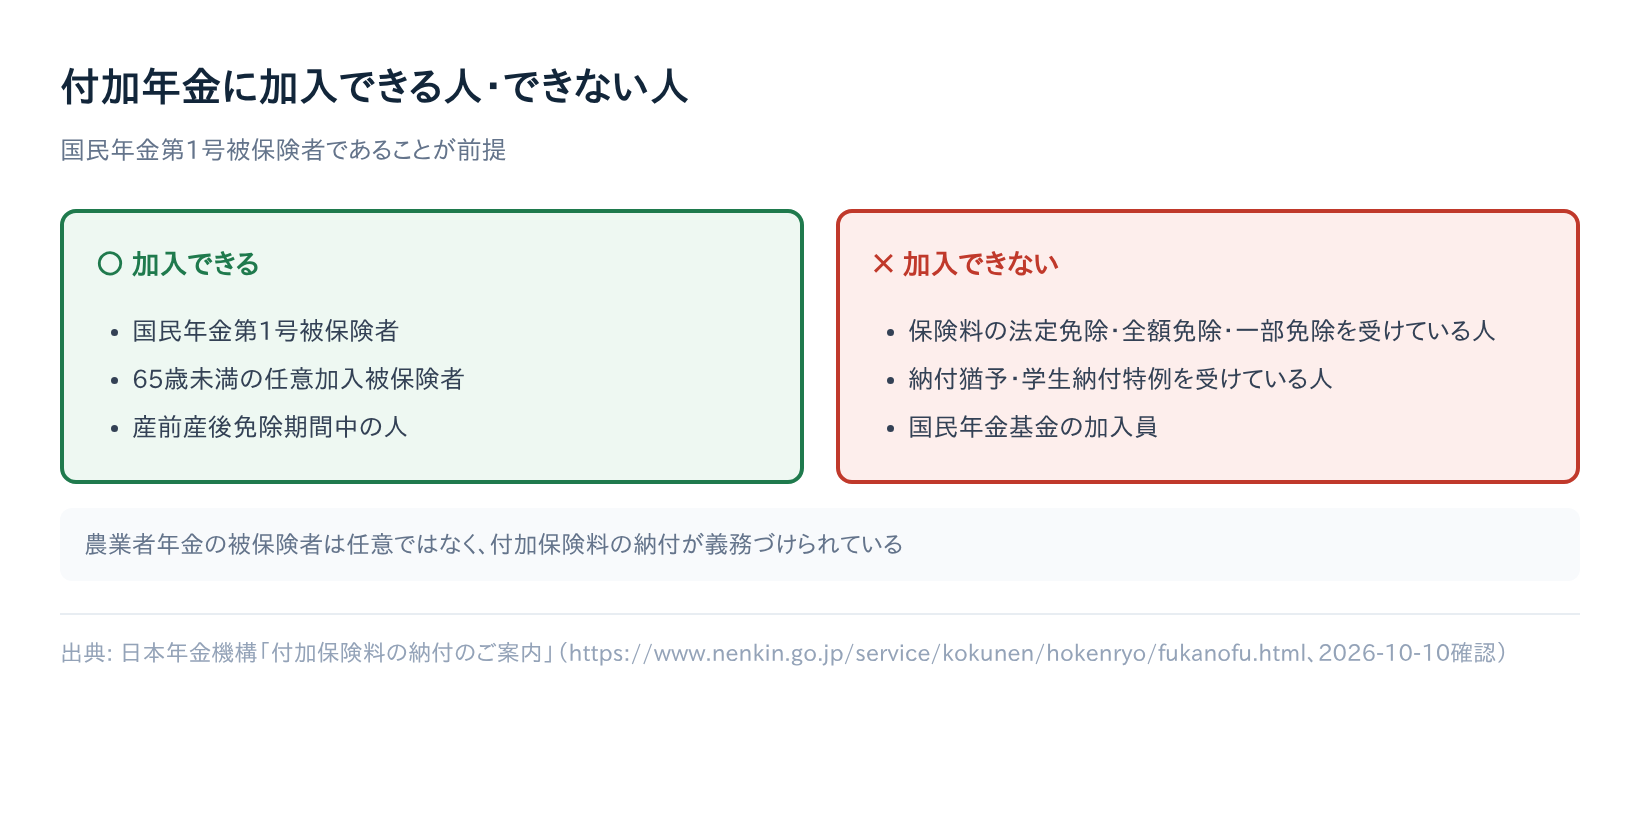
経済的理由による保険料免除(全額・一部)や学生納付特例、納付猶予を受けている期間中は、付加年金を申し込むことができません。付加年金は「国民年金の定額保険料を全額納めていること」が大前提の制度設計となっています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および公的年金ポートフォリオの視点から評価すると、付加年金は「リスクゼロでインカムゲインを極大化させる確定利回りエンジン」と定義できます。民間保険商品が予定利率の低迷に悩まされるなか、国が直接保証する終身キャッシュフローとしての堅牢性は群を抜いています。
加入の適否を判断するための具体的な基準は以下の通りです。
即座に申し込むべき人
- 自営業・フリーランスで国民年金第1号被保険者の方:将来の基礎年金水準が会社員に比べて脆弱なため、最優先で申し込むべきセーフティネットです。
- iDeCoの掛金枠を月6万7,000円以下に設定している方:枠の切り捨てペナルティを被ることなく、確実な確定利回りを追加できます。
- 現在60歳未満で健康に自信があり、長生きリスクに備えたい方:受給年数が伸びるほど投資回収率は無限に上昇します。
- 国民年金の任意加入被保険者(60歳以降も未納分を埋めるために加入している方):第1号と同様に付加年金の権利を有します。
慎重に検討すべき・申し込めない人
- 国民年金基金にすでに加入している、または加入を最優先したい方:制度上併用ができないため、基金の一口目給付内容と比較して選択する必要があります。
- iDeCoで毎月満額「6万8,000円」をきっちり拠出したい方:付加年金を入れるとiDeCoの上限が6万7,000円に下がり、差額の1,000円枠を使い切れなくなります。
- 会社員・公務員(第2号被保険者)およびその被扶養配偶者(第3号被保険者):そもそも制度の対象外です。
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:月の途中で申し込んだ場合、その月の保険料から付加されますか?
A1:はい。付加年金は「付加保険料納付申出書」を提出した日の属する月(申出月)から適用されます。月末ギリギリの提出であっても、受理されればその月の1カ月分(400円)から納付が可能です。
Q2:会社員(第2号被保険者)から脱サラして独立した場合、いつ申し込めますか?
A2:会社を退職した翌日以降、市区町村役場で国民年金第1号被保険者への種別変更手続きを行うタイミングで、同時に申し込むのが最もスムーズです。離職票や健康保険資格喪失証明書を持参してください。
Q3:途中で保険料を支払えなくなった場合、簡単にやめられますか?
A3:いつでも任意に辞退できます。役所窓口、年金事務所、またはマイナポータルから「国民年金付加保険料納付辞退申出書」を提出すれば、翌月以降の付加保険料の支払いを即座にストップできます。それまでに納付した期間の付加年金は、将来確実に加算されて受給できます。
Q4:万が一、年金受給開始前の64歳で死亡してしまった場合、納めた400円×月数はどうなりますか?
A4:付加年金単体としての払い戻しはありません。ただし、要件を満たしていれば遺族に対して「死亡一時金」が支給され、付加年金を3年以上納付していた場合は死亡一時金に一律8,500円が加算されます。
まとめ:今後の動向と失敗しないための判断基準
付加年金は、月額400円という極めて小さな負担でありながら、「受給2年で投資回収」「以降は生涯にわたるプラスリターン」という並外れたコストパフォーマンスを誇る公的制度です。
制度の最大の急所は「申出月より前の過去分を遡って納めることができない」という点に尽きます。加入を1年躊躇すれば、将来受け取れる年金額は年2,400円、受給20年間で4万8,000円の損失となって確定します。現在第1号被保険者であり、国民年金基金に加入していないのであれば、マイナポータルまたはお近くの市区町村役場窓口から速やかに申し込みを完了させることが、最も堅実な自己防衛策となります。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
